
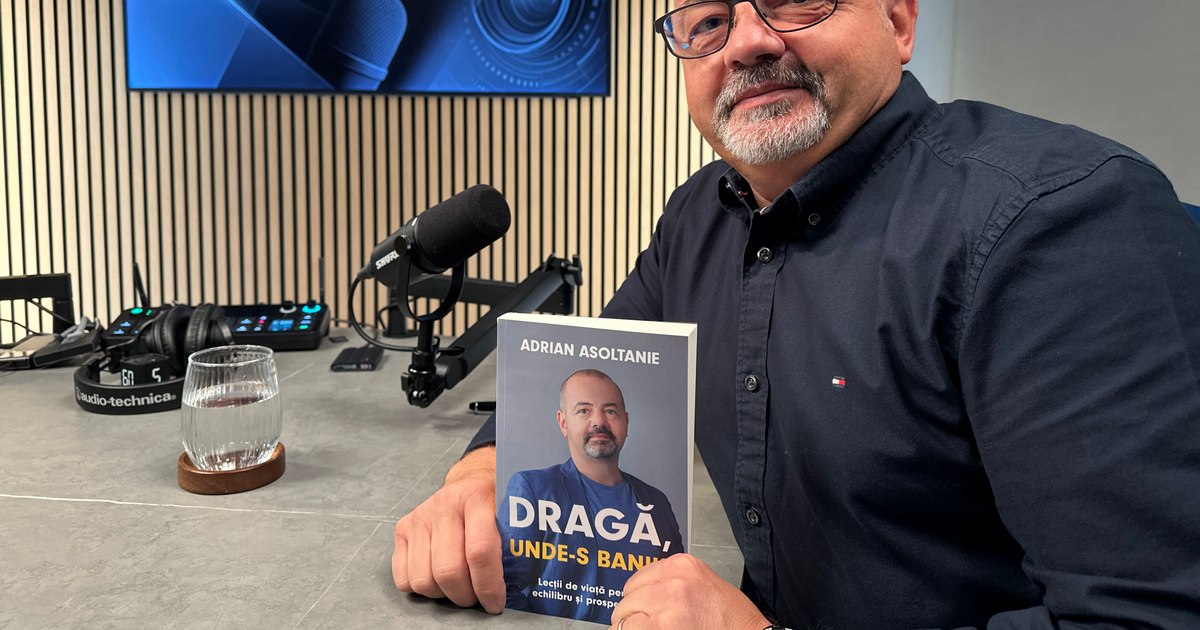
Achiziția unei proprietii este considerată o opțiune preferabilă față de plata unei chirii pe termen lung, conform expertului în educație financiară Adrian Asoltanie. Totuși, acesta subliniază că procesul de cumpărare necesită stabilirea unui buget realist, care să fie corelat strict cu veniturile reale ale persoanei. Înainte de a semna un contract de credit, cumpărătorul trebuie să analizeze cu atenție capacitatea sa de plată pentru a evita problemele financiare ulterioare.
Adrian Asoltanie menționează că statul în chirie poate fi o soluție temporară acceptabilă pentru persoanele care nu s-au stabilizat încă profesional sau au alte priorități de rezolvat. Totuși, pe termen lung, plata chiriei este descrisă de expert ca fiind o „hemoragie financiară”. Recomandarea sa este ca, odată ce o persoană s-a stabilit într-o anumită zonă, să facă pasul către achiziția imobiliară pentru a construi un activ propriu.
Deoarece piața imobiliară din România implică sume foarte mari, majoritatea achizițiilor se realizează prin apelul la credite bancare. Aceasta reprezintă o provocare majoră, deoarece trebuie calculat cât de mult se poate împrumuta un individ fără a intra în dificultăți financiare severe în cazul în care datele economice se schimbă. Expertul avertizează că o sumă prea mare poate deveni imposibil de gestionat în doar doi sau trei ani.
O problemă frecventă este tendința oamenilor de a ridica pretențiile privind suprafața locuinței, trecând ușor de la garsoniere la apartamente cu două sau trei camere. Adrian Asoltanie propune o regulă de calcul: valoarea locuinței ar trebui să fie aproximativ egală cu venitul total pe patru ani. Această metodă ajută la limitarea tendinței de a extinde bugetul prin argumente precum nevoia de un birou sau pregătirea pentru o familie.
Pentru a evita supraîndatorarea, expertul recomandă ca rata creditului să nu depășească pragul de 20-25% din veniturile lunare. Acest procent asigură un buffer de siguranță în cazul în care apar oscilații ale dobânzilor sau dacă veniturile persoanei scad. O rată prea mare poate compromite capacitatea de a menține un trai decent, transformând achiziția unei case într-o povară financiară greu de susținut.
În contextul actual al pieței imobiliare, gestionarea riscurilor financiare este esențială pentru stabilitatea pe termen lung. Deciziile de creditare trebuie să ia în calcul nu doar prețul actual al proprietății, ci și volatilitatea economiei. Planificarea riguroasă a bugetului și respectarea unor limite stricte privind rata lunară sunt instrumente fundamentale pentru protejarea sănătății financiare a fiecărui cumpărător de locuințe.