
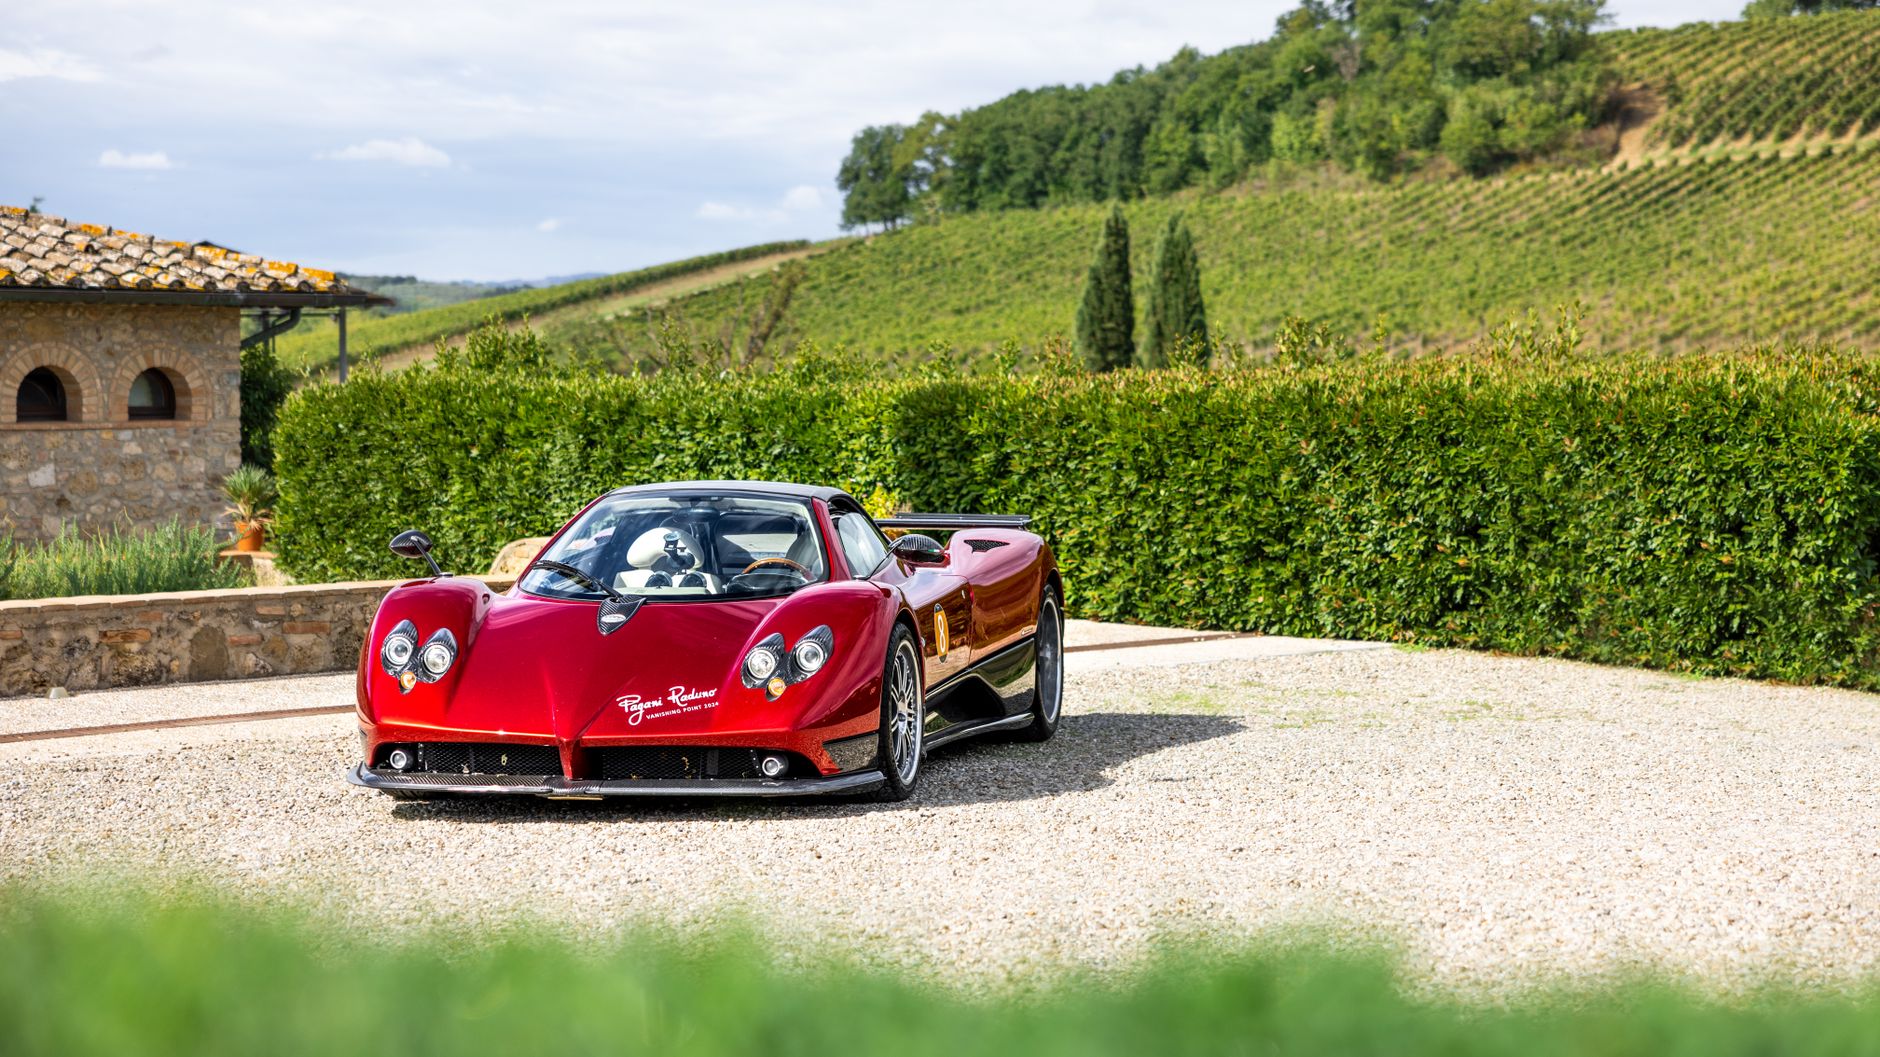
Agenția Națională de Administrare Fiscală (ANAF) va începe o serie de verificări punctuale asupra societăților comerciale care au achiziționat bunuri de lux sau au realizat amenajări de agrement. Scopul acestor acțiuni este de a determina dacă aceste investiții au o legătură reală cu activitatea economică a firmelor respective. Autoritatea vrea să se asigure că aceste cheltuielte nu sunt folosite pentru beneficii personale ale proprietarilor.
Inspectorii fiscali vor analiza în mod riguros dacă bunurile de lux înregistrate în patrimoniul companiilor sunt utilizate efectiv pentru obținerea de venituri impozabile. Verificările vor viza situațiile în care aceste achiziții nu au o legătură justificată cu obiectul de activitate, dar costurile au fost suportate din bugetul societății. Se urmărește să se determine dacă bunurile sunt, de fapt, utilizate în scop personal de către asociați, administratori sau persoane apropiate acestora.
În ceea ce privește construcțiile sau amenajările de agrement, atenția inspectorilor va fi concentrată pe proiectele amplasate la reședințele asociaților sau ale administratorilor. În astfel de cazuri, dacă se constată că bunurile nu servesc activității economice, cheltuielile nu pot fi deduse fiscal. De asemenea, companiile nu vor mai putea recupera TVA-ul aferent acestor investiții, deoarece acestea nu sunt considerate necesare pentru desfășurarea afacerii.
Aceste acțiuni de control se bazează pe analize de risc complexe, realizate prin corelarea datelor din declarațiile fiscale cu fișierele standard de control fiscal D406 - SAF-T. Totodată, inspectorii vor utiliza informațiile din facturile transmise prin sistemul RO e-Factura pentru a verifica corectitudinea deducerii cheltuielilor la calculul impozitului pe profit. Aceasta include verificarea amortizării, a costurilor de întreținere, a combustibilului și a reparațiilor aferente bunurilor de lux.
ANAF a precizat că nu toate achizițiile de acest tip reprezintă un risc fiscal pentru contribuabili. Societățile care desfășoară activități specifice în domeniul turismului, agrementului, serviciilor hoteliere sau sportive pot deduce cheltuielile, dacă acestea sunt utilizate în scop economic. Companiile care realizează rectificări voluntare înainte de începerea controlului pot evita costurile suplimentare ce apar în urma stabilirii obligațiilor fiscale de către inspectori.
Controlul acestor tipuri de cheltuieli face parte din eforturile continue de monitorizare a corectitudinii deducerilor fiscale în România. În cadrul sistemului fiscal, corelarea datelor digitale prin RO e-Factura și SAF-T permite autorităților să identifice mai rapid discrepanțele dintre activitatea declarată și natura cheltuielilor efectuate. Această monitorizare vizează prevenirea utilizării nejustificată a resurselor societăților pentru acoperirea unor nevoi private ale conducătorilor.