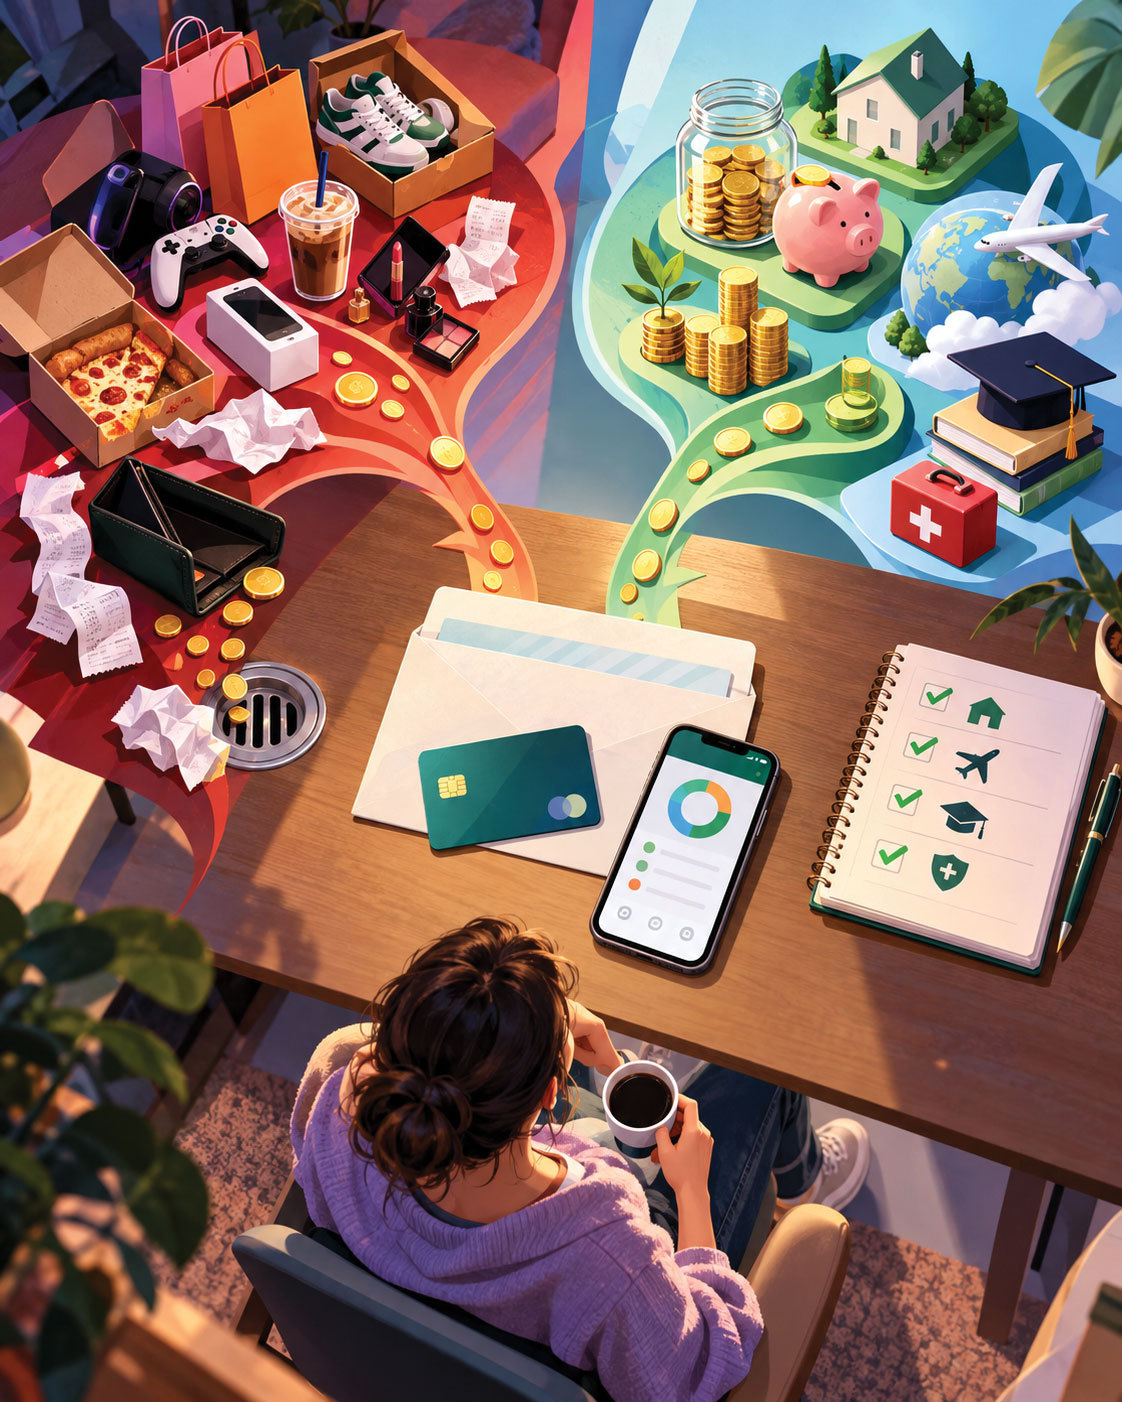
Primii ani de activitate profesională aduc o libertate financiară nouă, însă gestionarea acestui venit poate deveni o provocare majoră pentru mulți tineri. Deciziile luate impulsiv sau amânarea economisirii pot crea dificultăți pe termen lung, indiferent de nivelul veniturilor. Expertul Mihai Constantinescu subliniază că formarea unor obiceiuri solide de la începutul carierei este esențială pentru a evita erorile care pot compromite viitorul financiar al unui individ.
Una dintre cele mai frecvente greșeli este lipsa unei strategii de gestionare a banilor, ceea ce duce la consumul integral al bugetului lunar. Un alt fenomen critic este inflația stilului de viață, care apare atunci când cheltuielile cresc proporțional cu veniturile. Mihai Constantinescu recomandă ca, la fiecare creștere salarială peste rata inflației, jumătate din surplus să fie direcționat către economii, iar cealaltă jumătate către îmbunătățirea modului de viață.
Utilizarea excesivă a creditelor, inclusiv a serviciilor de tip buy now, pay later (BNPL) sau a cardurilor de credit, reprezintă o altă capcană periculoasă. Achiziționarea de bunuri care se devalorizează prin intermediul împrumuturilor este comparată cu amânarea viitorului prin transformarea unei bucurii scurte în povară financiară. Pentru a evita acest lucru, specialistul sugerează monitorizarea cheltuielilor din ultimele 30 de zile pentru a identifica și elimina trei categorii de costuri recurente inutile.
Construirea unui fond de urgență este considerată baza oricărei stabilități financiare, oferind o plasă de siguranță în fața situațiilor neprevăzute. Acest fond ar trebui să acopere între o și trei luni de cheltuieli lunare și să fie alimentat de la primul salariu, nu doar când veniturile cresc. Automatizarea unei plăți recurente, chiar și pentru sume mici precum 50 sau 100 de lei, este un pas esențial pentru reducerea anxietății financiare.
Pentru o gestionare eficientă, se poate aplica o formulă de bugetare care împarte venitul în trei categorii: 50% pentru nevoi esențiale, 30% pentru dorințe și 20% pentru economii sau investiții. În cazul veniturilor mici, se poate începe cu un procent mai redus, de 5-10%, pentru a menține consistența. Mihai Constantinescu menționează că disciplina și automatizarea sunt mai importante decât mărimea sumei economisite, deoarece deciziile mici, repetate constant, aduc avantaje pe termen lung.
Gestionarea banilor este influențată de contextul economic general, în care indicatori precum inflația ridicată sau fluctuațiile PIB pot afecta puterea de cumpărare. În perioade de instabilitate economică, capacitatea de a menține un buget echilibrat și de a evita îndatorarea excesivă devine un factor critic de supraviețuire financiară pentru orice angajat.