Tinerii se confruntă cu dificultăți majore în gestionarea bugetului personal, pierzând sume importante prin achiziții de mașini second-hand, cheltuieli pe cosmetice sau investiții speculative. Această problemă este accentuată de o lipsă generală de educație financiară și de influența rețelelor sociale. Expertul Adrian Asoltanie avertizează că aceste decizii pot afecta serios capacitatea de economisire pe termen lung, lăsând mulți tineri fără nicio rezervă financiară.
Achiziționarea unei mașini la un preț mic reprezintă o „gaură neagră financiară” pentru cei cu venituri limitate. Autoturismele de tip „cazană” generează costuri enorme prin reparații și întreținere, consumând resursele pe care tinerii ar putea să le folosească altfel. Pe lângă vehicule, sumele cheltuite lunar pe haine, cosmetice și servicii de înfrumusețare, precum manichiura sau vopsirea părului, pot absorbi o parte semnificativă din veniturile care nu sunt adaptate unui buget personal bine structurat.
Rețelele sociale joacă un rol critic, fiind sursa de informații financiare pentru 48,64% dintre studenții din cadrul unui studiu realizat pe 479 de participanți. Mulți tineri sunt atrași de promisiunile creatorilor de conținut care anunță îmbogățiri rapide prin criptomonede sau strategii de tranzacționare, fără a explica riscurile. Un studiu publicat în revista Finance Research Letters arată că sfaturile de pe Instagram oferite de influenceri pot duce la rezultate mai slabe decât media pieței bursiere pe termen lung.
Lipsa de experiență și impulsivitatea îi fac pe tineri să cadă în capcana investițiilor riscante sau a pariurilor sportive. Adrian Asoltanie explică faptul că mulți caută să își rezolve problemele vieții în câteva luni prin multiplicarea banilor puțini, ceea ce îi expune la „țepe financiare”. Această vulnerabilitate este amplificată de presiunea socială și de anturajul care îi încurajează să urmeze exemple de câștiguri rapide, ignorând pericolele ascunse în spatele acestor instrumente.
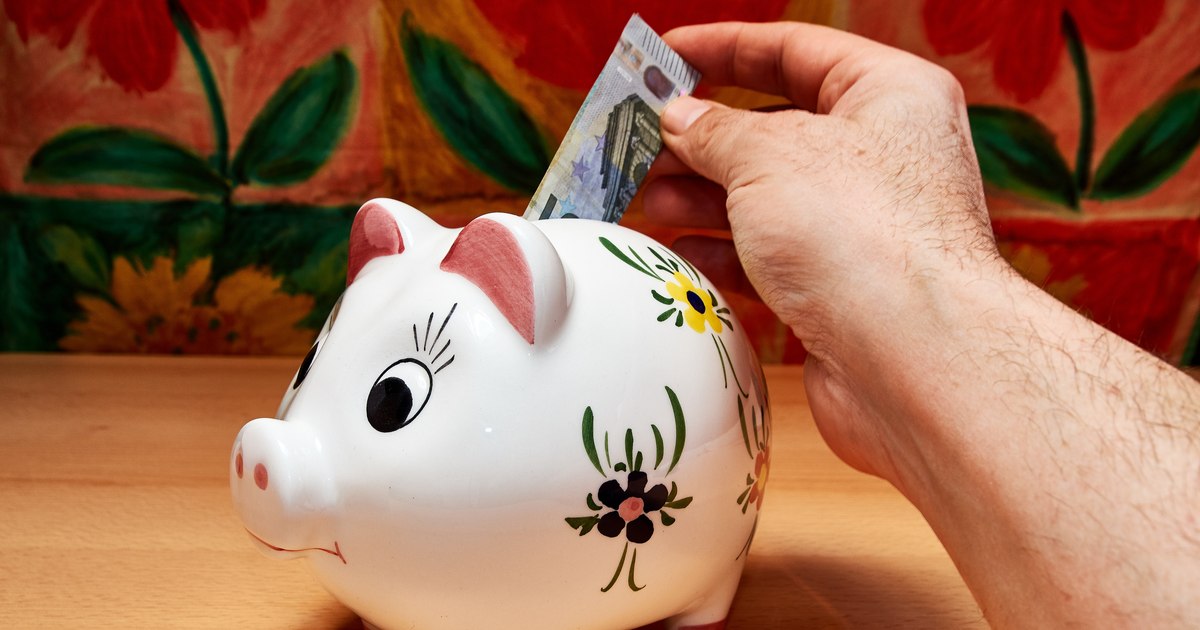
Pentru cei care au reușit să economisească între 5.000 și 10.000 de lei, expertul recomandă o strategie prudentă bazată pe siguranță și educație. O parte din acești bani ar trebui convertită în euro și păstrată ca fond de urgență, în timp ce restul ar trebui investit în educație profesională sau învățarea unei meserii. Într-un plan de economisire pentru cineva cu un venit de 3.000-5.000 de lei net, se propune constituirea unui fond de siguranță care să acopere cel puțin trei luni de cheltuieli.
Educația financiară rămâne un punct critic, deoarece un studiu realizat pe 479 de studenți români, mulți de la profiluri economice, a evidențiat dificultăți în înțelegerea unor noțiuni de bază. Participanții au arătat probleme în calcularea dobânzii compuse și în înțelegerea impactului inflației asupra economiilor. Această lacună de cunoștințe face ca tinerii să fie mai puțin pregătiți să gestioneze riscurile economice și să construiască un portofoliu diversificat de investiții.