
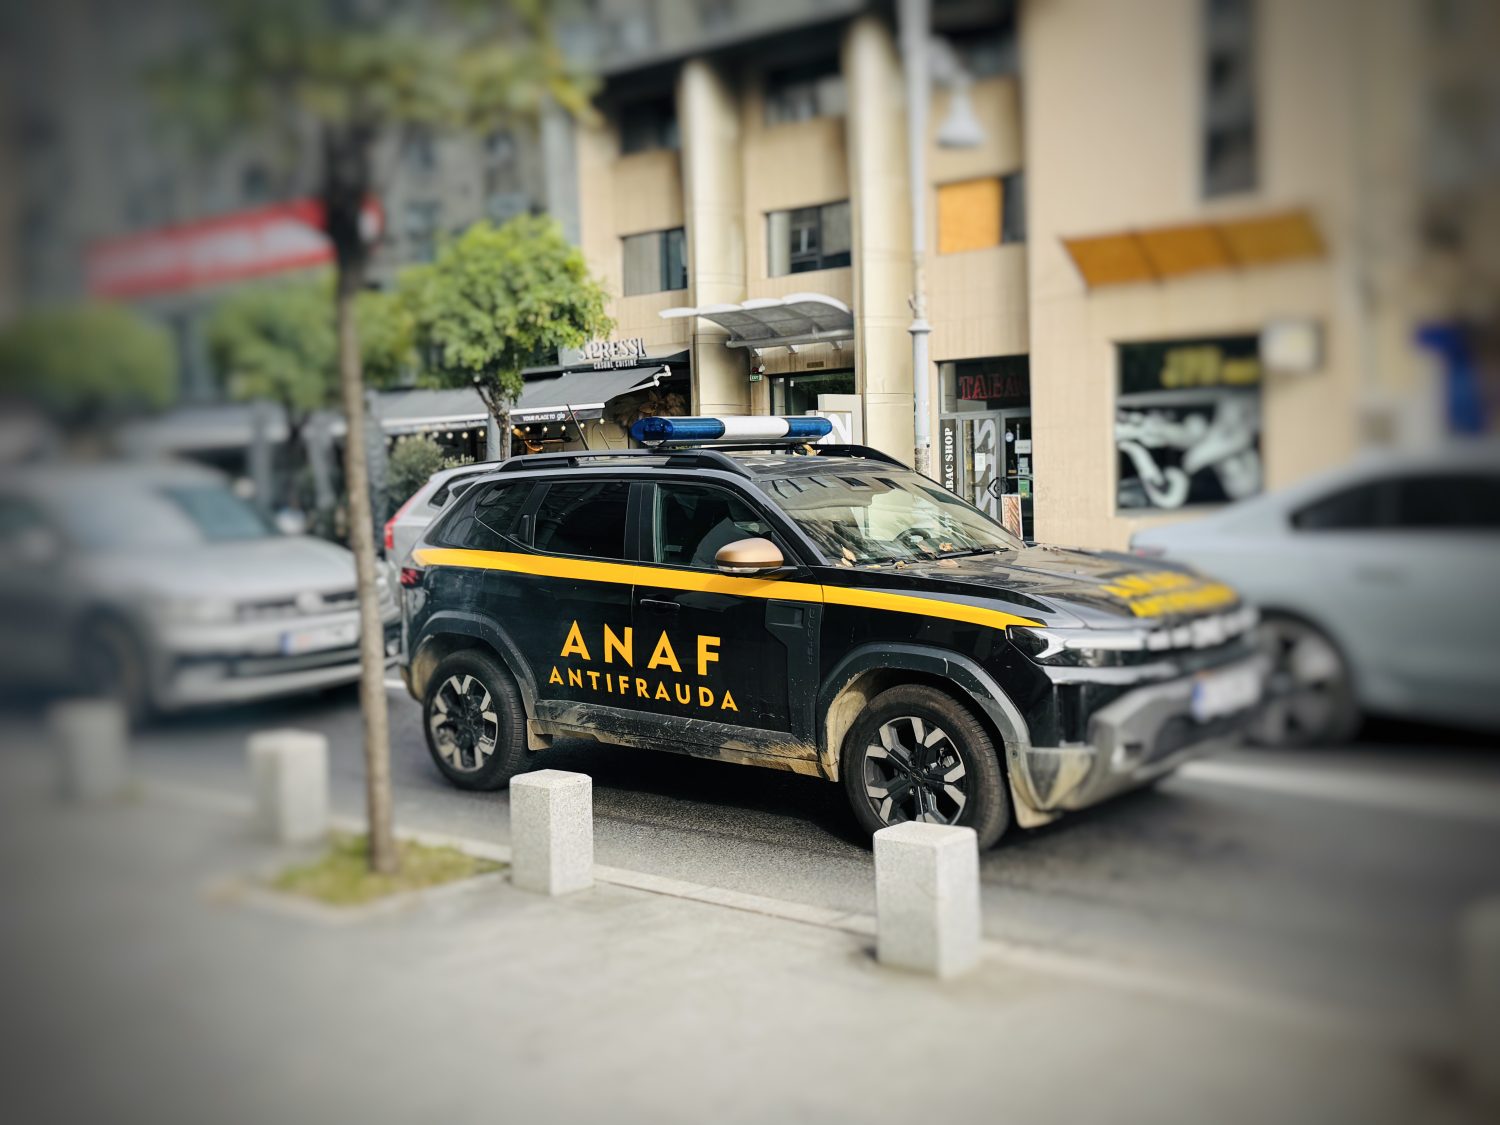
Un salon de servicii estetice situat în București a fost supus unui control riguros din partea inspectorilor Antifrauda ANAF. Această acțiune a fost declanșată în urma unei analize de risc fiscal, în care autoritățile au luat în considerare și activitatea promovată de reprezentantul firmei pe rețelele sociale. Inspectorii au observat că serviciile oferite erau promovate online cu tarife ce ajungeau până la 2.000 EUR, informație care a fost comparată direct cu datele fiscale ale societății.
Verificările efectuate de autorități au scos la iveală mai multe nereguli contabile și fiscale grave. Printre principalele constatări se numără înregistrarea unor sume de numerar ca fiind împrumuturi acordate societății, deși acestea proveneau, de fapt, din încasările aferente serviciilor prestate. De asemenea, inspectorii au identificat înregistrarea unor cheltuieli efectuate în interes personal, care nu aveau nicio legătură cu activitatea economică a firmei și nu respectau condițiile legale pentru a fi deduse fiscal.
Un alt aspect critic vizat de controlul Antifrauda a fost utilizarea nelegală a sistemului de leasing pentru două autoturisme. Valoarea totală a acestor vehicule depășea 335.000 de euro, iar societatea a dedus nelegal TVA-ul și a înregistrat cheltuieli aferente utilizării acestora în scopuri personale. Totodată, autoritățile au constatat că sumele încasate pentru servicii erau înregistrate cu întârziere sub forma unor avansuri, fapt ce a dus la o colectare tardivă a TVA-ului.
În urma acestui control, au fost stabilite obligații fiscale suplimentare de peste 537.000 de lei. Administratorul firmei a decis să achite suma totală de 905.212 lei, care include prejudiciul constatat, majorarea de 15%, precum și dobânzile și penalitățile aplicate. Prin această plată integrală, conform prevederilor din Legea nr. 241/2005 pentru prevenirea și combaterea evaziunii fiscale, administratorul a beneficiat de clauza de nepedepsire, evitând astfel sesizarea organelor de urmărire penală.
Inspectorii de la Antifrauda ANAF mențin o monitorizare constantă asupra firmelor identificate cu risc fiscal ridicat. Această strategie vizează în special sectoarele unde apar forme de diminuare a bazei impozabile sau unde se practică necolectarea și deducerea nelegală a TVA-ului. Autoritățile urmăresc de asemenea combaterea neevidențierii veniturilor provenite din activitățile economice, aplicând verificări stricte pentru a asigura respectarea regimului fiscal în vigoare.
Monitorizarea activității economice prin canale digitale reprezintă o metodă tot mai utilizată de autorități pentru identificarea discrepanțelor dintre stilul de viață afișat public și realitatea financiară. În cadrul evaluării riscului fiscal, informațiile disponibile în spațiul public sunt analizate pentru a verifica dacă fluxurile de numerar și activele de companie sunt utilizate exclusiv în scopuri profesionale, conform legislației în vigoare.