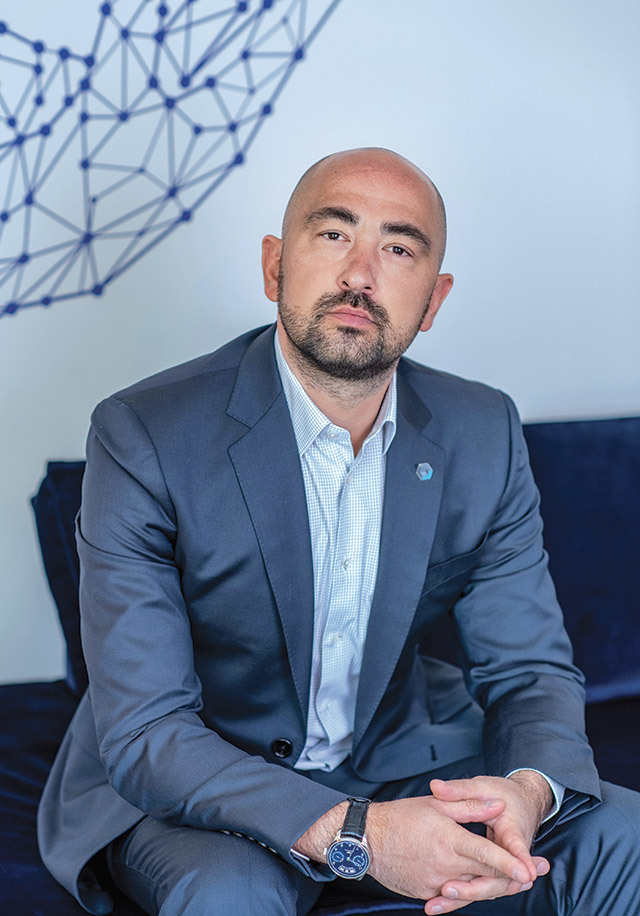
Sectorul rezidențial din Cluj-Napoca se confruntă cu o problemă de lipsă de reglementare și transparență în ceea ce privește costurile reale ale locuințelor. Florin Mariș, CEO și fondator al grupului imobiliar Hexagon, subliniază că viitorii proprietari nu cunosc exact suma totală pe care o vor plăti pentru un apartament. Această lipsă de claritate vizează atât costurile de întreținere, cât și consumul de energie, elemente esențiale pentru bugetul unei familii.
Dezvoltatorul Hexagon, care a achiziționat în ultimii doi ani fostele platforme Tehnofrig și CUG din Cluj-Napoca, consideră că prezentarea proiectelor trebuie să devină mult mai explicită. Conform afirmațiilor sale, eficiența energetică a unei construcții este determinată direct de calitatea execuției, iar o construcție deficitară poate genera cheltuieli mari pentru locatari. Pe lângă calitatea construcției, costurile de energie și întreținere sunt factori critici care influențează costul total al locuirii.
Analiza financiară prezentată de Florin Mariș arată un impact masiv al creditelor ipotecare asupra prețului final. Un apartament achiziționat la prețul de 3.000 de euro pe metru pătrat poate ajunge la un cost de aproximativ 9.000 de euro pe metru la finalul unui credit pe 30 de ani. Această cifră reflectă dobânzile actuale de pe piață, care pot duce la o dublarea costului de producție, fără a include alte cheltuieli necesare.
Pe lângă componenta de finanțare bancară, cumpărătorii trebuie să ia în calcul și alte costuri recurente care nu sunt prezentate transparent. Acestea includ întreținerea lunară, încălzirea, răcirea locuinței și cheltuielile cu transportul către diferite locații. Florin Mariș subliniază că costul de locuire reprezintă suma totală pe care un om o plătește pentru a trăi într-o locuință, incluzând obligatoriu și costul finanțării, care este adesea omis din discuții.
Piața imobiliară începe să treacă printr-o schimbare de paradigmă în modul în care sunt comunicate aceste date către clienți. Este necesar ca dezvoltatorii să ofere o imagine de ansamblu asupra cheltuielilor pe termen lung, nu doar asupra prețului de vânzare inițial. Transparentizarea acestor aspecte ar putea ajuta cumpărătorii să ia decizii mai informate, evitând surprizele financiare cauzate de dobânzi mari sau de o eficiență energetică scăzută.
Contextul economic actual este marcat de fluctuații ale cursului valutar, în care euro a scăzut, în timp ce dolarul și francul elvețian s-au apreciat. Totodată, reglementările privind ROBOR rămân neschimbate, după ce BNR a respins modificarea cadrului normativ aferent. Aceste variabile macroeconomice influențează direct capacitatea de creditare și costul final al proprietăților imobiliare pentru cetățenii din România.